 ChatGPT
 Claude
 Perplexity
 Grok
Sommaire
Vous facturez 5 000 € par mois. Mais combien vous gagnez vraiment ? Si vous n'avez pas de réponse précise à cette question, vous pilotez votre activité à l'aveugle. Et vous n'êtes pas seul : la majorité des freelances confondent chiffre d'affaires et salaire, ou surestiment leur revenu net de plusieurs centaines d'euros chaque mois.
Le calcul du salaire en freelance n'a rien à voir avec celui d'un salarié. Il n'y a pas de fiche de paie, pas de net automatique en bas de page.
C'est à vous de faire le chemin entre ce que vous facturez et ce qui arrive réellement sur votre compte personnel. Et ce chemin dépend de votre statut juridique, de vos charges, de votre taux de cotisations et de votre fiscalité.
Ce guide vous donne une méthode claire en 5 étapes pour calculer votre salaire net freelance, un tableau comparatif par statut (micro-entreprise, EURL, SASU, portage salarial), et la formule inversée pour remonter d'un salaire cible à votre TJM. Vous saurez exactement combien facturer pour atteindre le revenu que vous visez.
Résumer cet article avec :
Salaire freelance : pourquoi c'est plus complexe qu'en CDI
En CDI, le calcul est simple : votre employeur vous verse un salaire brut, les cotisations sont prélevées automatiquement, et vous recevez un net. Vous n'avez rien à calculer. En freelance, ce confort disparaît complètement. Vous êtes à la fois l'employeur et l'employé, et c'est vous qui devez comprendre chaque ligne entre votre CA et votre revenu disponible.
Chiffre d'affaires, revenu net, salaire : 3 notions à ne pas confondre
Le chiffre d'affaires (CA) est le total de ce que vous facturez à vos clients. C'est le chiffre brut, celui qui apparaît sur vos factures. Il ne dit rien de ce que vous gagnez réellement.
Le revenu net avant impôt est ce qu'il reste une fois que vous avez retiré vos charges de fonctionnement et vos cotisations sociales. C'est votre bénéfice disponible, mais il n'est pas encore passé par la case impôts.
Le salaire net (ou revenu net disponible) est la somme qui atterrit réellement dans votre poche après cotisations sociales, charges professionnelles et impôt sur le revenu. C'est le seul chiffre qui compte pour évaluer votre niveau de vie.
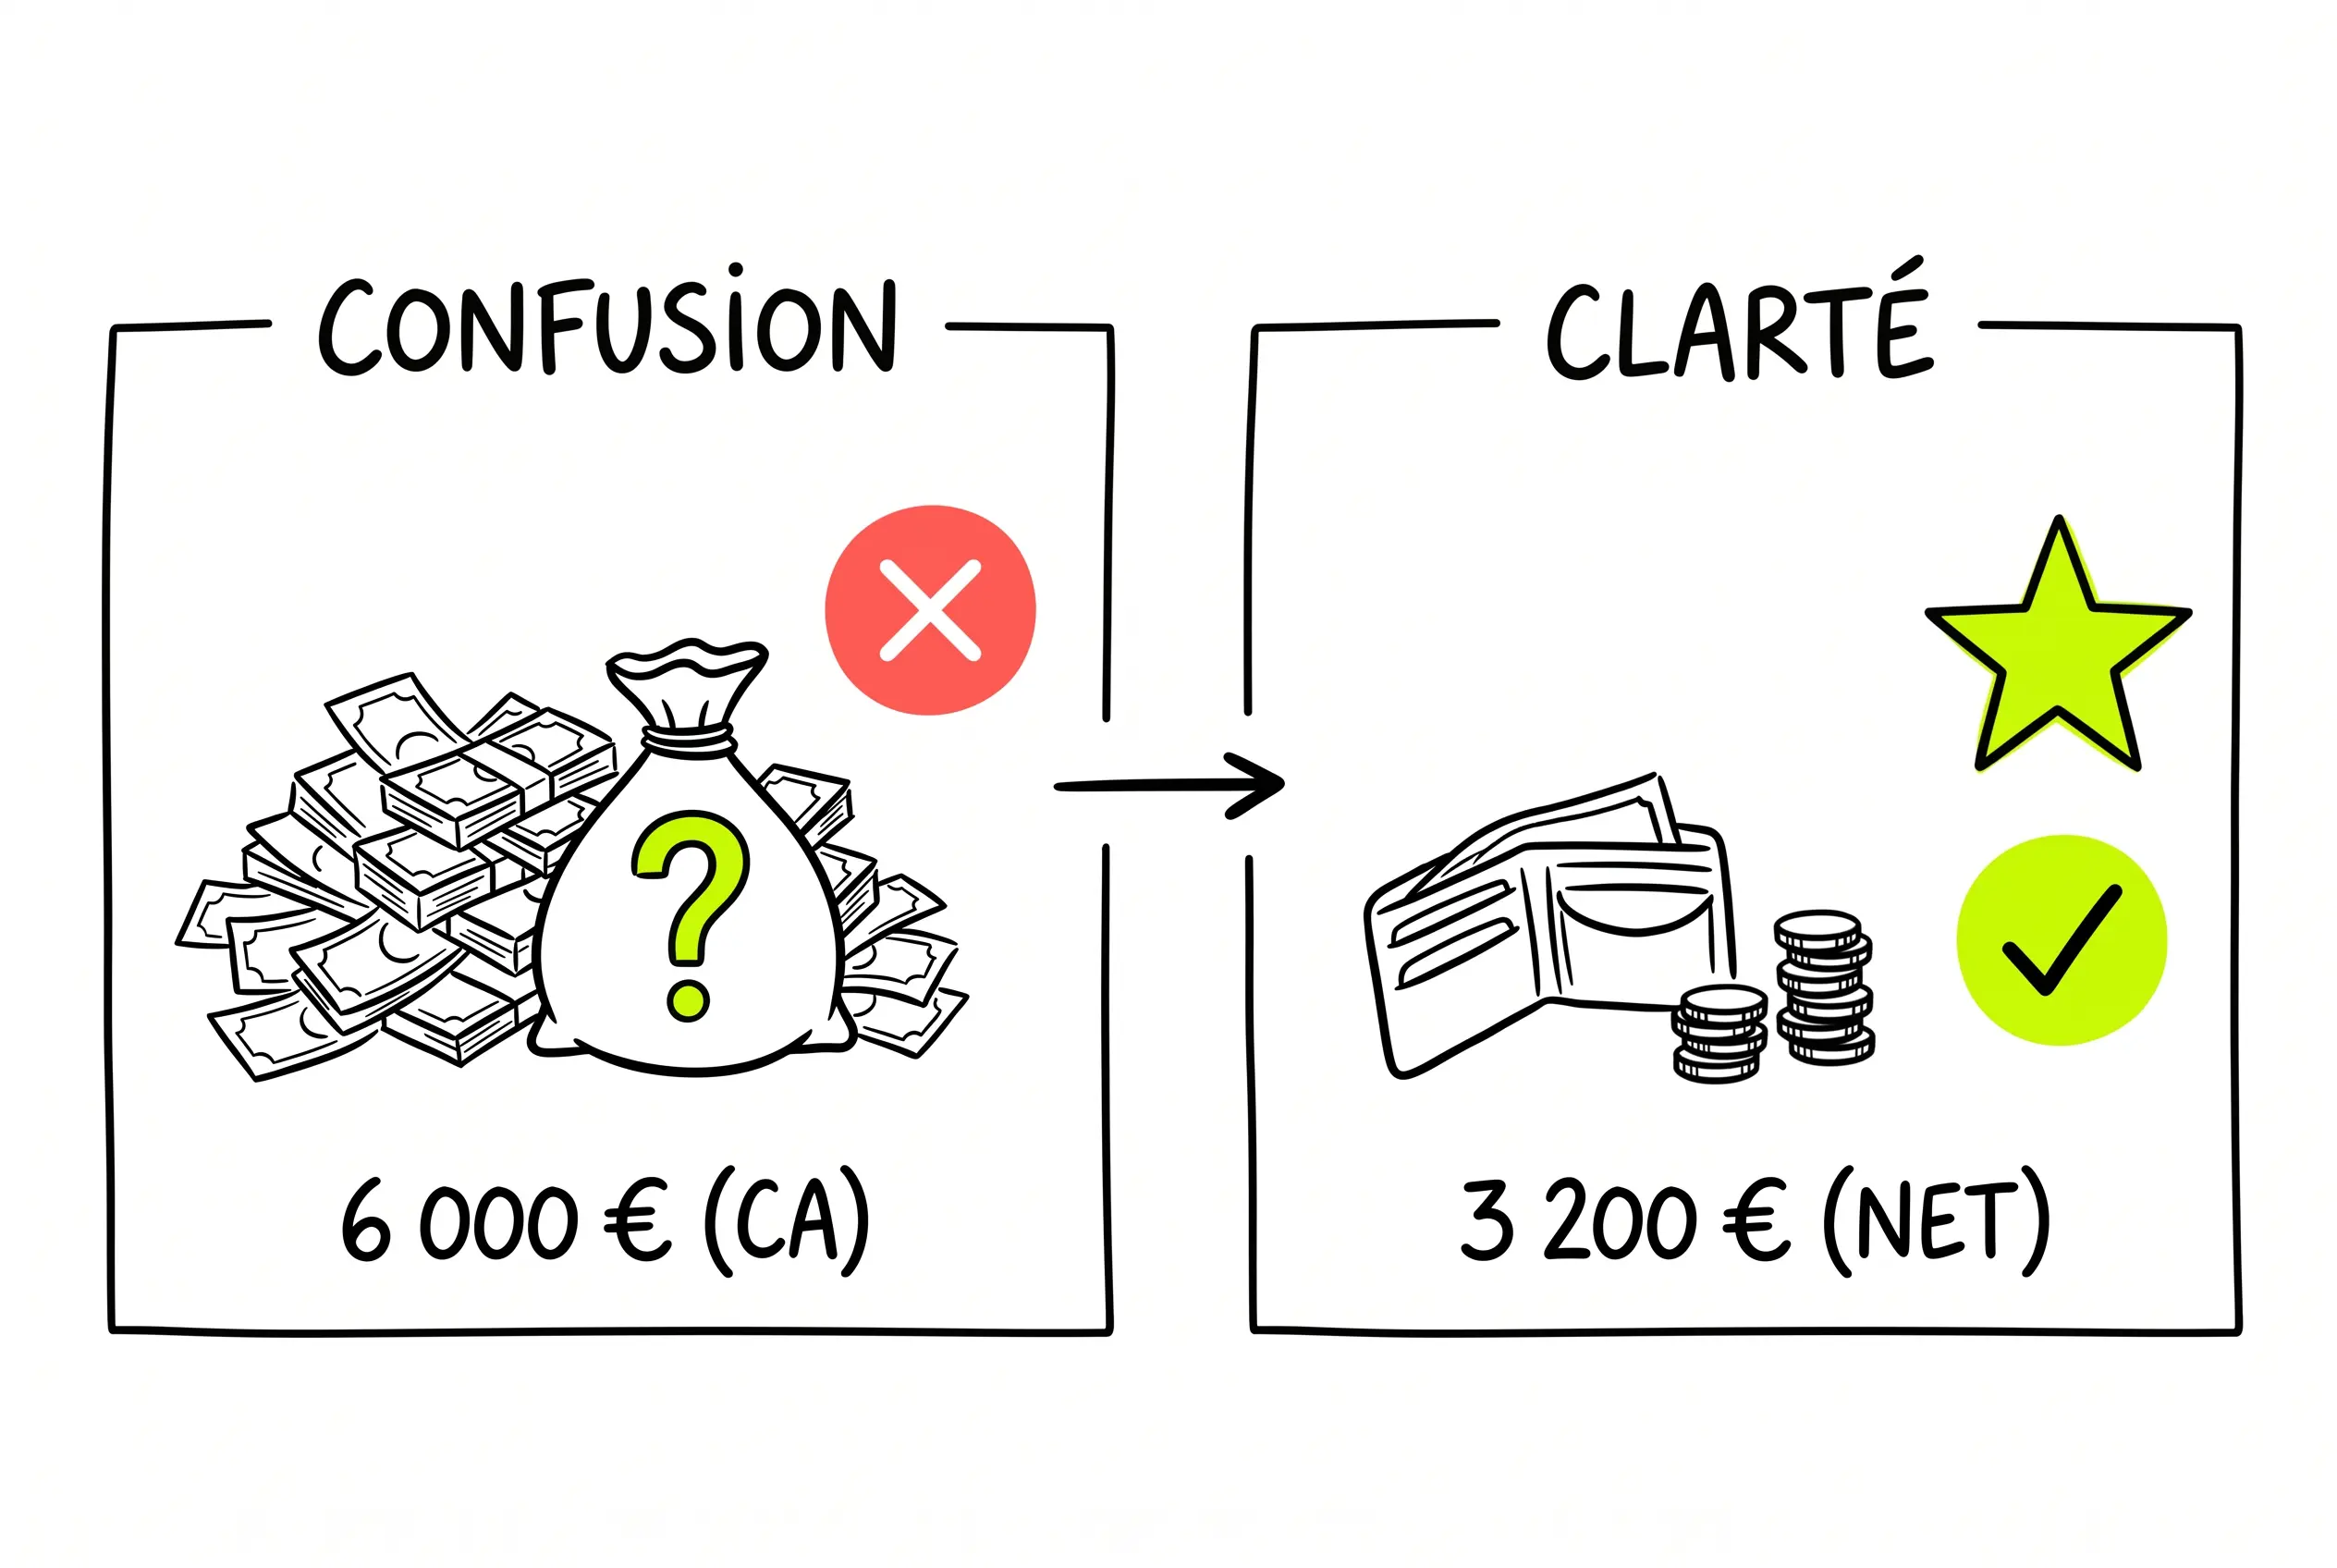
L'erreur classique : un freelance annonce qu'il "gagne 6 000 € par mois" alors qu'il parle de son CA. Après cotisations, charges et impôts, son salaire net réel tourne peut-être autour de 3 200 €. L'écart est massif, et c'est précisément pour ça que le calcul est indispensable.
Pourquoi votre statut juridique change tout sur votre salaire
À chiffre d'affaires identique, deux freelances peuvent avoir des salaires nets radicalement différents selon leur statut. La raison : chaque structure juridique applique des taux de cotisations, des mécanismes de déduction et une fiscalité qui lui sont propres.
En micro-entreprise, les cotisations sont calculées sur le CA — pas sur le bénéfice. En EURL, elles portent sur la rémunération du gérant (régime TNS, environ 45 % du net).
En SASU, le président est assimilé salarié avec des cotisations proches de 80 % du salaire net versé. Et en portage salarial, les charges sont celles d'un salarié classique, auxquelles s'ajoutent les frais de gestion de la société de portage (5 à 10 % du CA).
Choisir son statut sans comprendre son impact sur le salaire net, c'est comme fixer un prix sans connaître ses coûts. Pour approfondir les compétences entrepreneuriales indispensables à un indépendant — dont le choix du statut —, le guide complet sur les formations freelance couvre le sujet en détail.
La méthode en 5 étapes pour calculer votre salaire net freelance
Pas besoin d'un expert-comptable pour faire un premier calcul fiable. Voici la méthode, étape par étape, applicable quel que soit votre statut.
Étape 1 — Estimer votre chiffre d'affaires annuel réaliste
Le point de départ, c'est votre CA. Mais attention : pas votre CA théorique maximum ("si je facture 220 jours à 500 €"). Votre CA réaliste, celui qui tient compte des périodes sans mission, des congés, de la prospection et de l'administratif.
Pour un freelance en prestation de services, la fourchette réaliste se situe entre 140 et 180 jours facturés par an. Multipliez ce nombre par votre TJM (ou votre tarif moyen si vous facturez au forfait) et vous obtenez votre CA annuel prévisionnel.
Exemple : 160 jours facturés × 450 € de TJM = 72 000 € de CA annuel.
Étape 2 — Retirer vos charges de fonctionnement
Avant même de parler de cotisations, il faut déduire vos frais professionnels : abonnements logiciels, coworking, matériel, assurance RC pro, comptable, déplacements, formation. Ces charges varient énormément d'un freelance à l'autre, mais elles représentent en moyenne 5 à 15 % du CA pour un prestataire de services intellectuels.
Note importante : en micro-entreprise, vous ne déduisez pas vos charges réelles. L'administration applique un abattement forfaitaire (34 % pour les BNC). Si vos frais réels dépassent cet abattement, la micro n'est plus le statut le plus avantageux.
Exemple (hors micro) : 72 000 € – 7 200 € de charges (10 %) = 64 800 € de base imposable aux cotisations.
Étape 3 — Calculer vos cotisations sociales selon votre statut
C'est ici que le statut juridique fait toute la différence. Voici les taux indicatifs en 2026 pour les prestations de services :
Micro-entreprise (BNC)environ 26,1 % du CA pour les professions libérales (après la hausse prévue à compter de juillet 2026), 21,2 % pour les prestations de services BIC. Pas de déduction de charges réelles, mais pas de surprise non plus — le calcul est direct.
EURL (gérant majoritaire, IS)environ 45 % de la rémunération nette versée (régime TNS). Vous choisissez le montant de votre rémunération, et les cotisations s'appliquent dessus. Les dividendes excédant 10 % du capital social + CCA sont aussi soumis aux cotisations TNS — un piège fréquent avec un capital de 1 000 €.
SASUenviron 80 % du salaire net versé (cotisations salariales + patronales, assimilé salarié). En contrepartie, la couverture sociale est proche d'un cadre du privé. L'avantage : les dividendes ne supportent aucune cotisation sociale — uniquement la flat tax (31,4 % en 2026 avec la hausse des prélèvements sociaux à 18,6 %).
Portage salarialcharges sociales de type salarié (~50 % du brut), plus les frais de gestion de la société de portage (5 à 10 % du CA). Le net est plus faible, mais vous bénéficiez du chômage, de la mutuelle et de zéro gestion administrative.
Étape 4 — Imputer votre imposition (IR ou IS)
Une fois les cotisations retirées, il reste l'impôt sur le revenu. Le montant dépend de votre tranche marginale d'imposition et de votre situation familiale (nombre de parts fiscales).
En micro-entreprise, vous pouvez opter pour le versement libératoire de l'impôt sur le revenu (2,2 % du CA en BNC) si votre revenu fiscal de référence ne dépasse pas un certain seuil. C'est simple et prévisible.
En EURL à l'IS ou en SASU, la stratégie est différente : l'entreprise paie l'IS sur son bénéfice (15 % jusqu'à 42 500 €, puis 25 %), et vous êtes imposé à l'IR uniquement sur la rémunération et les dividendes que vous vous versez. C'est là qu'intervient l'optimisation rémunération/dividendes — un sujet à traiter avec votre expert-comptable.
Étape 5 — Obtenir votre salaire mensuel net
Dernière opération : divisez le résultat final par 12. C'est votre salaire mensuel net — le montant réellement disponible pour votre vie quotidienne.
Formule récapitulative : Salaire net mensuel = (CA annuel – charges de fonctionnement – cotisations sociales – impôts) ÷ 12
C'est un calcul qu'il faut refaire au moins une fois par an, et idéalement à chaque changement significatif (nouveau TJM, changement de statut, évolution des taux de cotisations).
📩 Chaque vendredi, des stratégies concrètes pour freelances
Rejoignez 7 000 freelances qui reçoivent des méthodes actionnables pour développer leur activité. Gratuit, sans bullshit.
S'abonner gratuitement →Tableau comparatif : salaire net selon votre statut pour le même CA
C'est le cœur de l'article. Le tableau ci-dessous simule le salaire net mensuel approximatif pour un freelance en prestation de services intellectuelles (BNC) avec un CA annuel de 72 000 €, des charges de fonctionnement de 7 200 € et un taux marginal d'imposition de 30 %. Les chiffres sont indicatifs et basés sur les taux 2026.
Micro-entreprise
| Élément | Montant |
|---|---|
| CA annuel | 72 000 € |
| Cotisations sociales (~26,1 % du CA) | – 18 792 € |
| Charges réelles (non déductibles) | – 7 200 € (payées mais non déduites) |
| Revenu imposable (après abattement 34 %) | 47 520 € |
| IR estimé (TMI 30 %, simplifié) | ~ – 7 900 € |
| Salaire net annuel | ~ 38 108 € |
| Salaire net mensuel | ~ 3 176 € |
Point d'attention : en micro, vous payez vos charges réelles de votre poche en plus des cotisations, sans pouvoir les déduire. Si vos frais sont élevés, le régime devient défavorable.
EURL à l'IR (gérant majoritaire)
| Élément | Montant |
|---|---|
| CA annuel | 72 000 € |
| Charges de fonctionnement déduites | – 7 200 € |
| Base de rémunération | 64 800 € |
| Cotisations TNS (~45 % du net, soit ~31 % de la base*) | ~ – 20 100 € |
| Rémunération nette avant IR | ~ 44 700 € |
| IR estimé (TMI 30 %, simplifié) | ~ – 7 100 € |
| Salaire net annuel | ~ 37 600 € |
| Salaire net mensuel | ~ 3 133 € |
*Le calcul exact des cotisations TNS dépend de la base retenue (rémunération + cotisations Madelin, etc.). Les 45 % s'appliquent sur le net versé, ce qui revient à environ 31 % de la base brute.
SASU à l'IS
| Élément | Montant |
|---|---|
| CA annuel | 72 000 € |
| Charges de fonctionnement déduites | – 7 200 € |
| Résultat avant rémunération | 64 800 € |
| Rémunération nette versée (hypothèse : 30 000 €) | – 30 000 € |
| Coût total rémunération (net + ~80 % charges) | ~ – 54 000 € |
| Résultat société | ~ 10 800 € |
| IS (15 %) | ~ – 1 620 € |
| Dividendes distribuables | ~ 9 180 € |
| Flat tax sur dividendes (31,4 %) | ~ – 2 882 € |
| Dividendes nets | ~ 6 298 € |
| Revenu total net (salaire + dividendes nets) | ~ 36 298 € |
| Salaire net mensuel équivalent | ~ 3 025 € |
La SASU est pénalisée à ce niveau de CA par le poids des cotisations assimilé salarié. Elle devient plus intéressante au-delà de 100 000 € de CA, quand la stratégie "petite rémunération + gros dividendes" optimise le net global.
Portage salarial
| Élément | Montant |
|---|---|
| CA annuel | 72 000 € |
| Frais de gestion portage (~8 %) | – 5 760 € |
| CA disponible | 66 240 € |
| Charges sociales (~50 % du brut, soit ~33 % du CA disponible) | ~ – 22 100 € |
| Charges de fonctionnement | – 7 200 € (remboursées en frais ou intégrées) |
| IR estimé | ~ – 6 500 € |
| Salaire net annuel | ~ 30 440 € |
| Salaire net mensuel | ~ 2 537 € |
Le portage est le statut le plus "coûteux" en net pur. Mais il inclut l'assurance chômage, la mutuelle, la retraite complémentaire Agirc-Arrco et zéro gestion admin. Pour certains profils — notamment ceux qui enchaînent les missions courtes ou qui ont besoin d'une fiche de paie pour un crédit immobilier — c'est un choix rationnel.
Récapitulatif pour 72 000 € de CA annuel
| Statut | Salaire net mensuel estimé | Couverture sociale |
|---|---|---|
| Micro-entreprise | ~ 3 176 € | Minimale (pas de chômage, retraite faible) |
| EURL (IR, TNS) | ~ 3 133 € | Correcte (TNS, pas de chômage) |
| SASU (IS) | ~ 3 025 € | Élevée (assimilé salarié, pas de chômage) |
| Portage salarial | ~ 2 537 € | Maximale (chômage, retraite, mutuelle) |
Ces chiffres sont des estimations simplifiées. Le calcul exact dépend de votre situation familiale, de vos charges réelles, de votre stratégie rémunération/dividendes et des éventuels dispositifs (ACRE, Madelin, etc.). Faites toujours valider par un expert-comptable avant de prendre une décision structurante.
Du salaire cible au TJM : le calcul inversé
La plupart des freelances fixent leur TJM au doigt mouillé, en regardant ce que font les autres. L'approche inverse est beaucoup plus fiable : partir du salaire net que vous voulez toucher et remonter jusqu'au TJM nécessaire.
La formule pour remonter de votre salaire net à votre TJM
TJM = (Salaire net annuel cible + cotisations sociales + charges + impôts) ÷ nombre de jours facturés
Autrement dit, vous reconstituez le CA nécessaire pour atteindre votre objectif de revenu, puis vous le divisez par le nombre de jours que vous pouvez réellement facturer.
Exemples concrets : TJM pour 2 000 €, 3 000 € et 5 000 € net par mois
Les exemples ci-dessous sont calculés pour un freelance en micro-entreprise (BNC, 26,1 % de cotisations) avec 160 jours facturés par an et le versement libératoire de l'IR (2,2 %).
Pour 2 000 € net/mois (24 000 € net/an) : CA nécessaire ≈ 24 000 € ÷ (1 – 0,261 – 0,022) = 24 000 € ÷ 0,717 ≈ 33 473 €. TJM = 33 473 € ÷ 160 jours ≈ 209 €/jour
Pour 3 000 € net/mois (36 000 € net/an) : CA nécessaire ≈ 36 000 € ÷ 0,717 ≈ 50 209 €. TJM = 50 209 € ÷ 160 jours ≈ 314 €/jour
Pour 5 000 € net/mois (60 000 € net/an) : CA nécessaire ≈ 60 000 € ÷ 0,717 ≈ 83 682 €. TJM = 83 682 € ÷ 160 jours ≈ 523 €/jour
Attention : à 83 682 € de CA, vous dépassez le plafond micro-entreprise pour les prestations de services (77 700 €). Vous devrez passer en société — ce qui modifie le calcul. C'est exactement pourquoi il faut anticiper : votre objectif de salaire dicte non seulement votre TJM, mais parfois aussi votre choix de statut.
Jours facturés par an : le chiffre que tout le monde surestime
C'est le biais le plus dangereux du calcul de TJM. Beaucoup de freelances partent sur 220 jours ouvrés, comme en CDI. Sauf qu'en freelance, vous devez retirer les congés (que personne ne vous paie), les jours de prospection, l'administratif, la formation, et les périodes d'intercontrat.
Voici des repères réalistes selon l'ancienneté : un freelance débutant (année 1-2) facture 120 à 140 jours, un freelance établi (année 3-5) facture 150 à 170 jours, et un freelance senior avec un flux régulier facture 170 à 190 jours.
Surestimer vos jours facturés, c'est sous-estimer le TJM nécessaire. Et sous-estimer votre TJM, c'est vous retrouver avec un salaire net inférieur à votre objectif — tout en ayant l'impression de "bien facturer". Pour structurer votre recherche de missions et maximiser votre taux d'occupation, les 9 méthodes pour trouver des missions freelance sont un bon point de départ.
🚀 Vous voulez structurer votre activité freelance ?
Chaque vendredi, Produscale décrypte les stratégies qui fonctionnent vraiment pour les freelances. Gratuit, sans spam.
Rejoindre la newsletter →Freelance vs CDI : comment comparer votre vrai salaire
"Je gagnais 45 000 € brut en CDI, maintenant je facture 60 000 € en freelance, donc je gagne plus." Pas forcément. La comparaison freelance/CDI est un exercice piégé, parce que le CDI inclut des avantages invisibles que le freelance doit financer seul.
Ce que le CDI inclut et que le freelance finance seul
En CDI, votre employeur prend en charge (en plus de votre salaire brut) : les cotisations patronales (~42 % du brut), la mutuelle d'entreprise, la prévoyance, les congés payés (vous êtes payé sans travailler), les RTT, la formation professionnelle, la contribution chômage, parfois un 13e mois, des tickets restaurant, un intéressement ou une participation.
En freelance, tout cela est à votre charge — ou n'existe tout simplement pas. Vous financez vous-même votre complémentaire santé, votre prévoyance, votre retraite complémentaire. Vos congés sont des jours non facturés (donc non payés). Et vous n'avez pas d'assurance chômage (sauf en portage salarial).
Tableau d'équivalence salaire freelance / salaire CDI
Pour comparer correctement, il faut raisonner en "coût total employeur" côté CDI et en "CA nécessaire" côté freelance pour un même niveau de vie.
| Salaire net CDI | Coût total employeur CDI | CA freelance équivalent (micro, BNC) | TJM équivalent (160 jours) |
|---|---|---|---|
| 2 000 €/mois | ~ 3 800 €/mois | ~ 2 790 €/mois (33 473 €/an) | ~ 209 € |
| 2 500 €/mois | ~ 4 750 €/mois | ~ 3 488 €/mois (41 850 €/an) | ~ 262 € |
| 3 000 €/mois | ~ 5 700 €/mois | ~ 4 184 €/mois (50 209 €/an) | ~ 314 € |
| 3 500 €/mois | ~ 6 650 €/mois | ~ 4 882 €/mois (58 582 €/an) | ~ 366 € |
| 4 000 €/mois | ~ 7 600 €/mois | ~ 5 580 €/mois (66 960 €/an) | ~ 419 € |
Ce tableau montre une réalité que beaucoup de freelances découvrent trop tard : pour maintenir le même niveau de vie qu'un CDI à 3 000 € net, vous devez facturer environ 50 000 € par an en micro — soit un TJM d'au moins 314 €. Et ce calcul ne prend même pas en compte l'absence d'assurance chômage et la retraite moins avantageuse.
La règle empirique souvent citée : pour avoir le même niveau de vie qu'en CDI, un freelance doit facturer environ 1,5 à 2 fois son ancien salaire brut annuel. C'est une approximation, mais elle donne un ordre de grandeur utile au moment de décider si le saut vers l'indépendance est financièrement viable.
5 erreurs qui faussent votre calcul de salaire freelance
Erreur n°1 : confondre CA et salaire. C'est l'erreur de base, mais elle reste la plus répandue. Quand vous annoncez "je gagne X €", assurez-vous de parler du net qui arrive sur votre compte, pas de ce que vous facturez. L'écart peut aller de 30 % à 60 % selon votre statut.
Erreur n°2 : oublier les charges non récurrentes. L'expert-comptable, l'assurance RC pro, la CFE (cotisation foncière des entreprises), le renouvellement de matériel, les licences logicielles annuelles… Ces dépenses ne tombent pas tous les mois, mais elles existent. Si vous ne les provisionnez pas, vous surestimez votre revenu net.
Erreur n°3 : surestimer le nombre de jours facturés. On l'a vu : 220 jours, c'est un fantasme. Maladie, vacances, prospection, admin, formation, intercontrat — tout cela réduit votre capacité de facturation réelle. Un calcul basé sur 220 jours peut gonfler votre salaire théorique de 20 à 30 %.
Erreur n°4 : ignorer la saisonnalité. Août et décembre sont souvent des mois creux pour les freelances B2B. Si vous lissez votre calcul de salaire sur 12 mois identiques, vous risquez un décalage brutal entre votre prévision et votre trésorerie réelle. Mieux vaut prévoir 10 à 11 mois de facturation effective.
Erreur n°5 : ne pas provisionner pour les impôts. L'IR arrive en année N+1 (ou par prélèvement à la source avec régularisation). Si vous n'avez pas mis de côté la part correspondante, la facture peut être violente. Bonne pratique : mettez systématiquement 25 à 30 % de votre CA sur un compte séparé, chaque mois, sans y toucher.
Comment augmenter votre salaire freelance sans toucher à votre TJM
Augmenter son TJM est la voie évidente, mais ce n'est pas la seule — et ce n'est pas toujours la plus simple. Voici des leviers sous-exploités qui améliorent votre salaire net sans modifier votre tarif journalier.
Augmenter votre taux d'occupation. Passer de 140 à 170 jours facturés par an, à TJM constant, augmente votre CA de 21 %. C'est souvent plus facile que de négocier une hausse de TJM.
Pour y arriver, il faut mettre en place un système de prospection continue — même quand vous êtes en mission. La prospection LinkedIn et les méthodes gratuites pour trouver des prospects sont deux leviers concrets pour y parvenir.
Réduire vos charges. Chaque euro de charge en moins est un euro de salaire net en plus. Auditez vos abonnements, négociez vos outils, mutualisez avec d'autres freelances. Un coworking partagé à 200 €/mois au lieu d'un bureau privé à 500 €, c'est 3 600 € de salaire net récupérés par an.
Optimiser votre statut. Si vous êtes en micro-entreprise avec des charges réelles supérieures à 34 % de votre CA (l'abattement forfaitaire BNC), vous perdez de l'argent à rester en micro. Le passage en EURL à l'IS peut vous faire gagner plusieurs milliers d'euros par an en déduisant vos frais réels.
Facturer au forfait plutôt qu'au temps passé. Un projet facturé 5 000 € au forfait et livré en 8 jours revient à un TJM effectif de 625 € — même si votre TJM affiché est de 450 €. Le forfait vous permet de capturer la valeur de votre efficacité, pas seulement de votre temps. Pour structurer une offre au forfait convaincante, une proposition commerciale solide fait toute la différence.
Développer des revenus complémentaires. Formation, template, SaaS, affiliation : certains freelances génèrent 10 à 20 % de leur CA sans facturer de jours. Ce revenu additionnel améliore mécaniquement le "salaire par jour travaillé" sans toucher au TJM.
FAQ — Calcul du salaire en freelance
Quel est le salaire moyen d'un freelance en France ?
Le salaire moyen d'un freelance en France varie énormément selon le secteur, l'expérience et le statut. Les études de marché situent le revenu net moyen entre 2 500 € et 4 500 € par mois pour les freelances en prestations intellectuelles (tech, conseil, marketing, design).
Les profils juniors ou en phase de lancement tournent souvent autour de 1 500 à 2 500 € net, tandis que les seniors avec une spécialisation forte peuvent dépasser les 6 000 à 8 000 € net mensuels. Les moyennes masquent des réalités très différentes — mieux vaut calculer votre propre objectif que vous comparer à une statistique agrégée.
Quel TJM fixer pour gagner 3 000 € net en freelance ?
En micro-entreprise (BNC, 26,1 % de cotisations + versement libératoire IR 2,2 %), il faut un CA annuel d'environ 50 200 €, soit un TJM d'environ 314 € pour 160 jours facturés.
En EURL à l'IS avec des cotisations TNS de 45 %, le TJM nécessaire sera légèrement différent selon votre stratégie de rémunération et vos charges déductibles. Dans tous les cas, 300 à 350 €/jour est l'ordre de grandeur à viser pour un objectif de 3 000 € net en freelance.
Quel chiffre d'affaires pour se verser 2 000 € net par mois ?
En micro-entreprise BNC, le CA mensuel nécessaire est d'environ 2 790 € (soit 33 470 € par an). En EURL, il faut viser environ 3 200 à 3 500 € de CA mensuel selon les charges déductibles.
En portage salarial, le CA mensuel doit atteindre 3 800 à 4 200 € pour couvrir les frais de gestion et les charges salariales. Plus votre statut est "protecteur" en termes de couverture sociale, plus le CA nécessaire pour un même salaire net est élevé.
Le salaire freelance varie-t-il selon la région ?
Oui, principalement parce que les TJM pratiqués varient selon la localisation. Un développeur freelance à Paris facture en moyenne 15 à 25 % de plus que le même profil en région. Cependant, le coût de la vie (loyer, transports) absorbe souvent cette différence.
La généralisation du télétravail a partiellement réduit l'écart : un freelance basé à Lyon ou Bordeaux peut facturer des clients parisiens au tarif du marché local de ces clients. La vraie variable n'est pas votre ville, mais la localisation de vos clients et votre capacité à défendre votre tarif indépendamment de votre adresse.
💡 Les stratégies qui fonctionnent vraiment en freelance
7 000 freelances lisent Produscale chaque vendredi. Zéro spam. Désabonnement en 1 clic.
Je rejoins la newsletter →