 ChatGPT
 Claude
 Perplexity
 Grok
Sommaire
Un client vous reproche une erreur qui lui a coûté de l'argent : un site en panne le jour d'un lancement, une campagne envoyée au mauvais fichier, un conseil qui l'a mené dans le mur. S'il vous demande réparation, c'est votre responsabilité civile professionnelle qui est en jeu.
L'assurance responsabilité civile professionnelle, ou RC pro, sert à payer à votre place, que vous soyez auto-entrepreneur ou en société. Ce guide vous dit si elle est obligatoire pour vous, ce qu'elle couvre, combien elle coûte et comment choisir un contrat, sans jargon.
À retenir : la RC pro n'est obligatoire que pour certaines professions réglementées (droit, bâtiment, immobilier, santé…). Pour la plupart des freelances (développeur, designer, consultant, rédacteur, community manager, coach), elle est facultative, mais beaucoup de clients la demandent avant de signer. Comptez souvent de 100 à 300 € par an pour une activité de service peu risquée, davantage pour une activité réglementée ou à risque.
Résumer cet article avec :
L'assurance RC pro (responsabilité civile professionnelle) en bref
La responsabilité civile professionnelle, c'est l'obligation de réparer les dommages que vous causez à un client ou à un tiers dans le cadre de votre activité. L'assurance RC pro prend en charge ces indemnités, et souvent les frais de défense, à votre place.
Elle couvre trois types de dommages :
- Les dommages corporels : une personne blessée à cause de votre activité (un participant qui se blesse pendant un atelier que vous animez, par exemple).
- Les dommages matériels : un bien abîmé ou détruit (l'ordinateur prêté par votre client, que vous cassez).
- Les dommages immatériels : une perte financière (un site e-commerce en panne à cause d'une mise à jour que vous avez faite, des données client perdues, une campagne qui part avec une erreur de prix).
Pour un freelance qui vend du travail intellectuel, ce sont les dommages immatériels qui comptent le plus. C'est là que se trouvent les risques réels : une erreur de code, de conseil ou de paramétrage peut coûter bien plus cher à votre client que le montant de votre facture.
Vérifiez donc que votre contrat couvre les dommages immatériels non consécutifs, c'est-à-dire les pertes financières qui ne découlent pas d'un dommage corporel ou matériel. Ce sont précisément ceux d'un développeur, d'un consultant ou d'un marketeur.
La RC pro est-elle obligatoire pour un freelance ?
Non, pas pour la plupart des freelances. La loi l'impose seulement aux professions réglementées et à certaines activités à risque, quel que soit le statut (micro-entreprise, EI, EURL, SASU). Pour un auto-entrepreneur, la règle est donc la même que pour une société : tout dépend du métier.
| Activité | RC pro obligatoire ? |
|---|---|
| Professions du droit (avocat, notaire, commissaire de justice, mandataire judiciaire…) | Oui |
| Bâtiment et construction | Oui, avec l'assurance décennale |
| Immobilier (agent immobilier, syndic, administrateur de biens) | Oui (loi Hoguet) |
| Santé (médecin, infirmier, kinésithérapeute…) | Oui |
| Expertise comptable, conseil en investissement, courtage d'assurance | Oui |
| Développeur, designer, rédacteur, consultant, community manager, coach, formateur… | Non, mais recommandée |
Si votre métier est réglementé, renseignez-vous auprès de votre ordre ou de votre fédération : ils fixent parfois un plafond de garantie minimum.
Facultative, mais souvent exigée par vos clients
Même quand la loi ne l'impose pas, la RC pro devient vite indispensable en pratique. De nombreux clients, en particulier les grands comptes et les sociétés qui vous sous-traitent une mission, demandent une attestation d'assurance avant de signer. Les acheteurs publics la demandent souvent, eux aussi. Sans elle, vous perdez des missions.
Et sans assurance, c'est votre trésorerie qui paie. Depuis 2022, en entreprise individuelle (micro-entreprise comprise), votre patrimoine personnel est en principe séparé de votre patrimoine professionnel, mais tout ce qui relève de l'activité, y compris l'argent mis de côté, peut servir à indemniser le client.
Ce que la RC pro ne couvre pas
Chaque contrat a ses exclusions. Les plus courantes :
- La faute intentionnelle ou la fraude.
- Les activités non déclarées : si vous êtes assuré comme rédacteur et qu'un client vous reproche une erreur de développement, l'assureur peut refuser. Décrivez toutes vos activités au moment de la souscription.
- Les amendes et sanctions qui vous visent personnellement.
- Les litiges sur votre prix : un client qui refuse de payer ou qui conteste votre facture, ce n'est pas un sinistre. C'est le rôle de la protection juridique (voir plus bas).
- Le fait de refaire votre propre travail : la RC pro indemnise le préjudice du client, pas le temps que vous passez à corriger.
- Vos propres biens : votre ordinateur volé ou cassé relève d'une autre assurance (multirisque professionnelle).
Regardez aussi les plafonds (le maximum versé par sinistre et par an) et la franchise (ce qui reste à votre charge). Un plafond trop bas par rapport aux enjeux de vos missions vous laisse exposé.
Combien coûte une RC pro pour un freelance ?
Le prix dépend surtout de trois éléments : votre activité (son niveau de risque), votre chiffre d'affaires et les plafonds de garantie que vous choisissez. Les ordres de grandeur ci-dessous viennent de comparateurs et d'assureurs ; ce sont des fourchettes indicatives, pas des tarifs.
| Profil | Ordre de grandeur |
|---|---|
| Micro-entrepreneur, activité de service peu risquée | Autour de 80 à 200 € par an |
| Consultant indépendant | Autour de 100 à 250 € par an |
| Profession réglementée | Autour de 300 à 800 € par an |
| Activité à risque | Autour de 500 à 2 000 € par an |
Méfiez-vous des « prix moyens » sans détail : deux contrats au même prix peuvent avoir des plafonds et des exclusions très différents. Le seul bon moyen de connaître votre tarif est de demander deux ou trois devis, avec la même description d'activité et les mêmes plafonds.
Bonne nouvelle : la cotisation est une charge déductible si vous êtes au régime réel (EI au réel, EURL, SASU). En micro-entreprise, il n'y a pas de déduction des charges réelles : l'abattement forfaitaire en tient déjà compte.
RC pro, multirisque, protection juridique : qui couvre quoi ?
La RC pro couvre les dommages que vous causez aux autres. Les autres assurances couvrent vous et vos biens. Voici comment elles se répartissent :
| Assurance | Ce qu'elle couvre | Pour un freelance |
|---|---|---|
| RC professionnelle | Les dommages causés à un client ou à un tiers par votre prestation (erreur, oubli, mauvais conseil) | La plus utile |
| RC d'exploitation | Les dommages causés pendant votre activité, hors prestation elle-même (vous renversez un café sur l'ordinateur d'un client dans ses locaux) | Souvent incluse dans le même contrat |
| Multirisque professionnelle | Vos locaux et votre matériel (vol, incendie, dégât des eaux), souvent avec la RC | Utile si votre matériel vaut cher ou si vous avez un local |
| Protection juridique | Les frais d'avocat et de procédure en cas de litige, y compris un client qui ne paie pas | Utile si vous travaillez avec des gros clients |
| Décennale | Les malfaçons sur un ouvrage pendant 10 ans | Seulement pour le bâtiment |
| Prévoyance | Vos revenus si vous êtes malade ou accidenté | Indépendante de la RC pro, mais importante pour un freelance |
De nombreux assureurs proposent une formule qui regroupe RC professionnelle et RC d'exploitation, parfois avec la protection juridique en option.
Vous travaillez de chez vous : votre assurance habitation suffit-elle ?
Non. Un freelance qui travaille à domicile n'est pas un salarié en télétravail : aucun employeur ne couvre son activité. Votre assurance habitation couvre votre logement et votre responsabilité de particulier, mais pas votre activité professionnelle ni les dommages causés à vos clients.
Deux réflexes à avoir :
- Prévenez votre assureur habitation que vous exercez une activité professionnelle chez vous. Certains contrats prévoient une extension pour le matériel professionnel ou pour une pièce dédiée.
- Souscrivez une RC pro à part, ou une multirisque professionnelle qui l'inclut, pour couvrir votre activité elle-même.
Si vous êtes locataire, vérifiez aussi que votre bail autorise une activité professionnelle à domicile.
Comment choisir votre assurance RC pro
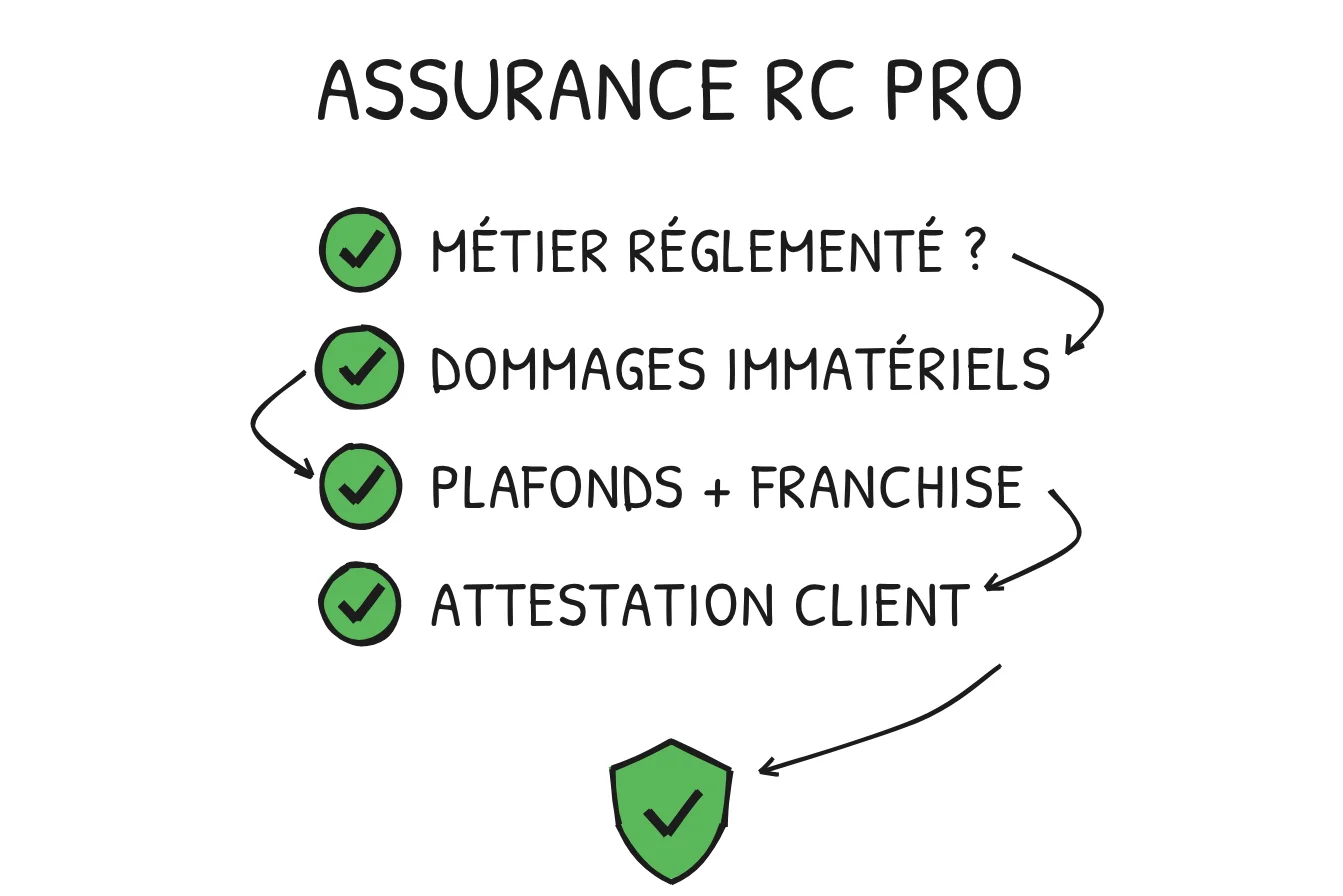
Avant de comparer les prix, comparez les garanties. Voici les points à vérifier sur chaque devis :
- La description de votre activité. Elle doit couvrir tout ce que vous vendez. Si vous faites du conseil et de la formation, les deux doivent apparaître.
- Les dommages immatériels non consécutifs. C'est la garantie centrale pour un freelance du numérique ou du conseil.
- Les plafonds. Ils doivent être cohérents avec la taille de vos missions et ce qu'une erreur pourrait coûter à vos clients. Certains clients imposent un minimum dans leur contrat : lisez-le avant de souscrire.
- La franchise. Une franchise basse coûte plus cher, mais vous évite de payer de votre poche les petits sinistres.
- La couverture géographique. Si vous travaillez pour des clients à l'étranger, en particulier aux États-Unis ou au Canada, vérifiez qu'ils sont couverts : c'est une exclusion fréquente.
- La date de prise d'effet. Souscrivez avant votre première mission : en général, un sinistre lié à un travail réalisé avant le contrat n'est pas couvert.
- L'attestation. Vérifiez que l'assureur vous la délivre rapidement : c'est elle que vos clients vous demanderont.
Pour comparer, vous pouvez passer par un comparateur en ligne, un courtier ou directement par les assureurs. Donnez à chacun exactement la même description d'activité, sinon les devis ne sont pas comparables. Si vous êtes en portage salarial, renseignez-vous auprès de votre société de portage : la RC pro y est souvent incluse.
Protégez-vous aussi par votre contrat
L'assurance n'est pas votre seule protection. Un bon contrat ou de bonnes conditions générales de vente limitent votre responsabilité dès le départ : une clause qui plafonne votre responsabilité (souvent au montant de la mission), une description précise de ce que vous livrez et de ce qui n'est pas inclus, une validation écrite par le client à chaque étape. Voyez notre guide du contrat freelance et notre modèle de CGV freelance.
Et le meilleur rempart contre les litiges reste une relation client claire : un périmètre bien posé dans votre devis et un client qui sait exactement ce qu'il achète. C'est le genre de méthode que Romain partage chaque vendredi dans la newsletter Produscale, lue par 7 000 freelances.
Faut-il mentionner votre assurance sur vos devis et factures ?
Oui, si votre activité vous oblige à être assuré. Depuis la loi du 18 juin 2014, un micro-entrepreneur soumis à une assurance professionnelle obligatoire (RC pro d'une profession réglementée, décennale…) doit indiquer sur ses devis et ses factures :
- l'assurance souscrite au titre de son activité ;
- les coordonnées de l'assureur ou du garant ;
- la couverture géographique du contrat ou de la garantie.
Si votre RC pro est facultative, la mention n'est pas imposée par cette règle, mais l'ajouter rassure vos clients. Pour le reste des mentions, voyez notre guide de la facture auto-entrepreneur.
FAQ
La RC pro est-elle obligatoire pour un auto-entrepreneur ?
Seulement si son activité est réglementée ou à risque : professions du droit, de la santé, de l'immobilier, du bâtiment (avec la décennale), du conseil financier, notamment. Pour un développeur, un designer, un rédacteur ou un consultant, elle est facultative, mais fortement recommandée et souvent demandée par les clients.
Quel est le prix d'une RC pro pour un freelance ?
Pour une activité de service peu risquée, les comparateurs annoncent souvent de 100 à 300 € par an. Le prix dépend de votre activité, de votre chiffre d'affaires et des plafonds choisis. Demandez plusieurs devis avec la même description d'activité pour comparer.
Que se passe-t-il si un client me demande des dommages sans RC pro ?
Vous devez l'indemniser vous-même, avec la trésorerie de votre activité, et payer seul vos frais de défense. Une seule erreur sur une grosse mission peut coûter plus que plusieurs années de cotisations.
La RC pro couvre-t-elle un client qui ne paie pas ?
Non. La RC pro couvre les dommages que vous causez, pas vos impayés. Pour un client qui ne paie pas, c'est la protection juridique qui peut prendre en charge les frais de procédure.
Mon assurance habitation me couvre-t-elle si je travaille à domicile ?
Non, pas pour votre activité. Elle couvre votre logement et votre vie privée. Un freelance à domicile doit souscrire sa propre assurance professionnelle et prévenir son assureur habitation de son activité.
Peut-on déduire la RC pro de ses impôts ?
Oui au régime réel (EI au réel, EURL, SASU) : c'est une charge de l'entreprise. En micro-entreprise, non : l'abattement forfaitaire sur votre chiffre d'affaires couvre déjà vos frais.
Peut-on résilier sa RC pro à tout moment ?
Non, en général. La résiliation à tout moment après un an (loi Hamon) concerne les contrats souscrits par des particuliers pour leur vie privée.
Une RC pro se résilie à son échéance annuelle, en respectant le préavis prévu au contrat, ou en cours d'année dans certains cas, comme la cessation d'activité. Souscrivez le nouveau contrat avant que l'ancien ne prenne fin, pour ne pas rester sans couverture.
Sources
- Entreprises : quelles sont les assurances obligatoires ?, economie.gouv.fr, 7 juillet 2026
- Faut-il prendre des assurances lorsqu'on est micro-entrepreneur ?, Bpifrance Création
- Assurances du micro-entrepreneur, Entreprendre Service Public
- Responsabilité civile professionnelle obligatoire, LegalPlace (fourchettes de prix)
- Assurance professionnelle, Legalstart
- Télétravail : comment me prémunir des nouveaux risques ?, Banque Populaire