 ChatGPT
 Claude
 Perplexity
 Grok
Sommaire
Depuis le 1er septembre 2026, la facturation électronique entre entreprises est entrée en vigueur en France. Si vous êtes freelance, vous vous demandez sans doute si vous êtes concerné, ce que vous devez faire dès maintenant et ce qui changera en 2027.
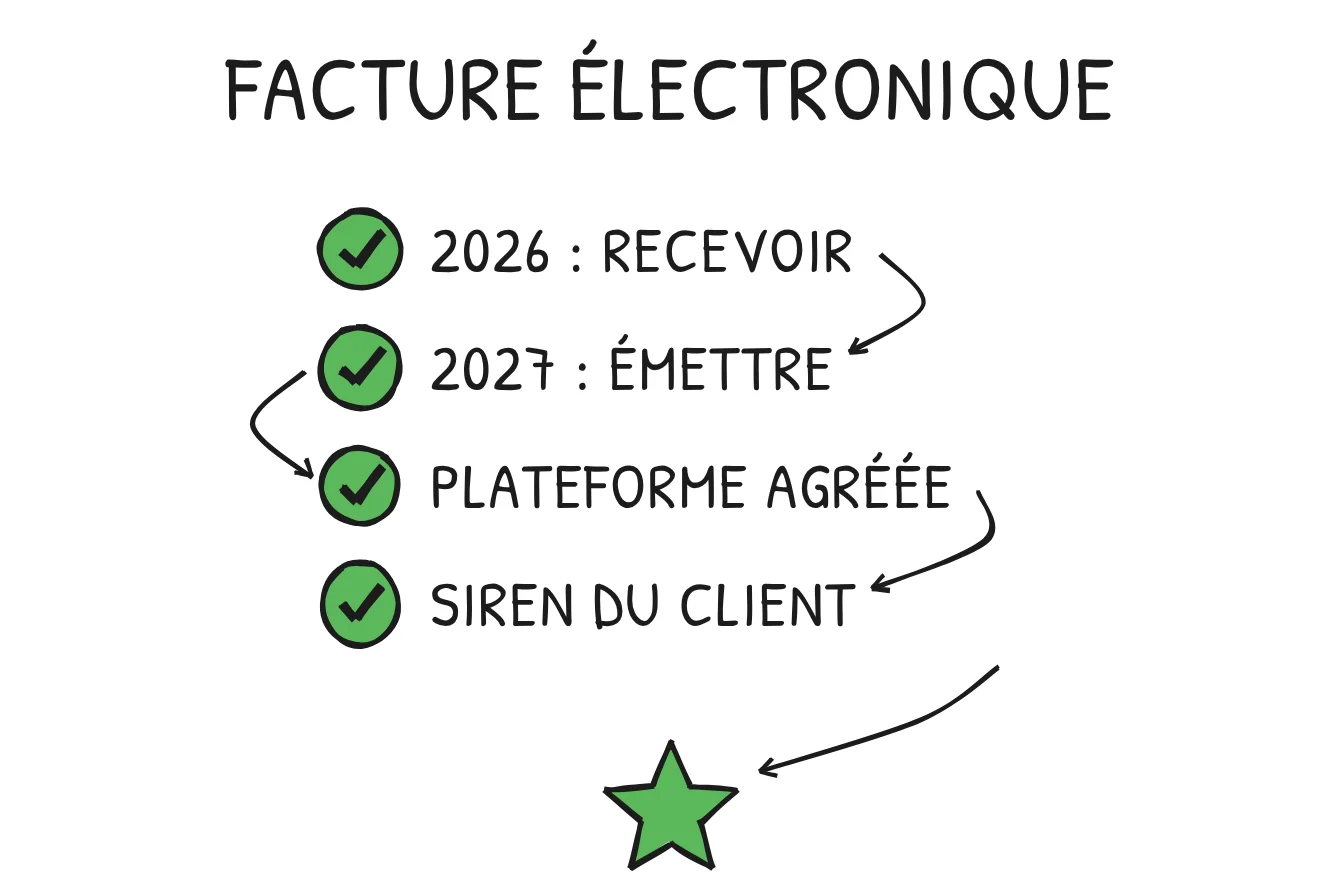
La réponse courte : oui, la facture électronique est obligatoire pour vous aussi, même en micro-entreprise et même sans TVA. Ce qui change en 2026, c'est la réception ; en 2027, l'émission. Ce guide vous donne le calendrier, ce qu'est vraiment une facture électronique, comment choisir une plateforme et ce que vous risquez si vous ne faites rien.
À retenir : depuis le 1er septembre 2026, toutes les entreprises, micro-entreprises comprises, doivent pouvoir recevoir des factures électroniques, via une plateforme agréée. À partir du 1er septembre 2027, les micro-entreprises, TPE et PME devront aussi émettre leurs factures au format électronique pour leurs clients professionnels français, et transmettre certaines données à l'administration (e-reporting). Un PDF envoyé par e-mail ne suffira plus pour ces factures.
Résumer cet article avec :
Le calendrier de la facture électronique
| Date | Obligation | Qui |
|---|---|---|
| 1er septembre 2026 | Recevoir des factures électroniques | Toutes les entreprises, quelle que soit leur taille |
| 1er septembre 2026 | Émettre des factures électroniques et faire l'e-reporting | Grandes entreprises et ETI |
| 1er septembre 2027 | Émettre des factures électroniques et faire l'e-reporting | PME, TPE et micro-entreprises |
Pour un freelance, il y a donc deux dates à retenir : septembre 2026 pour la réception, déjà en place, et septembre 2027 pour l'émission. L'administration a annoncé une approche tolérante pour les entreprises qui rencontrent des difficultés au démarrage, mais ce n'est pas une raison pour attendre.
La facture électronique est-elle obligatoire pour un auto-entrepreneur ou une micro-entreprise ?
La réforme concerne les entreprises établies en France et assujetties à la TVA, pour leurs opérations entre professionnels.
Micro-entrepreneur en franchise en base : oui, vous êtes concerné. C'est la confusion la plus fréquente. La franchise en base vous dispense de facturer et de reverser la TVA, mais vous restez assujetti à la TVA.
Vos factures portent la mention « TVA non applicable, art. 293 B du CGI » ? Vous êtes concerné quand même, en réception comme en émission. L'administration fiscale le confirme sur impots.gouv.fr.
En société (EURL, SASU) ou en entreprise individuelle au réel : oui, avec le même calendrier si votre entreprise est une TPE ou une PME.
Le seul cas à part : les activités exonérées de TVA (articles 261 à 261 E du CGI, par exemple certaines formations professionnelles ou certaines activités de santé). Elles n'ont pas à émettre de factures électroniques ni à faire d'e-reporting pour ces opérations, mais l'obligation de réception s'applique quand même.
Une facture électronique, ce n'est pas un PDF
C'est le point qui surprend le plus. Une facture électronique au sens de la réforme est un fichier structuré, que les logiciels peuvent lire automatiquement, et qui transite par une plateforme agréée. Un PDF envoyé par e-mail n'est pas une facture électronique, même s'il est généré par un logiciel.
Trois formats sont acceptés :
- Factur-X : un PDF lisible par un humain, qui contient en plus les données structurées. C'est le format le plus simple pour un freelance, parce que votre client voit toujours une facture classique.
- UBL et CII : des fichiers XML, lisibles par les logiciels uniquement.
En pratique, vous n'aurez pas à fabriquer ces fichiers vous-même : votre logiciel de facturation, s'il est connecté à une plateforme agréée, s'en charge.
E-invoicing ou e-reporting : tout dépend de votre client
La réforme comporte deux obligations différentes :
- L'e-invoicing : la facture elle-même est émise et reçue au format électronique, via les plateformes. Il concerne les opérations entre entreprises françaises assujetties à la TVA.
- L'e-reporting : vous ne changez pas le format de la facture, mais vous transmettez certaines données à l'administration (montants, dates, TVA, paiements). Il concerne les opérations qui échappent à l'e-invoicing.
| Votre client | À partir de septembre 2027 |
|---|---|
| Une entreprise française | E-invoicing : facture électronique via plateforme agréée |
| Un particulier en France | Pas de facture électronique, mais e-reporting des données |
| Une entreprise étrangère | Pas d'e-invoicing français, mais e-reporting pour certaines opérations |
La plupart des freelances travaillent avec des entreprises françaises : c'est donc l'e-invoicing qui vous concernera le plus. Si vous avez aussi des clients particuliers ou à l'étranger, votre plateforme transmettra les données d'e-reporting pour vous.
Choisir une plateforme agréée
Une plateforme agréée (PA, autrefois appelée PDP) est un opérateur immatriculé par l'administration fiscale. C'est elle qui reçoit vos factures fournisseurs, émet vos factures clients, les transmet et envoie les données d'e-reporting. La liste des plateformes immatriculées est publiée et mise à jour sur impots.gouv.fr.
Vous avez deux façons de vous équiper :
- Utiliser directement une plateforme agréée, qui fait aussi office d'outil de facturation.
- Garder votre logiciel de facturation, à condition qu'il soit connecté à une plateforme agréée. C'est le cas de beaucoup de logiciels destinés aux indépendants.
Côté prix, l'éventail va d'offres gratuites à des abonnements de quelques euros par mois pour un indépendant. Avant de choisir, vérifiez trois choses :
- l'outil est bien une plateforme agréée, ou connecté à une plateforme figurant sur la liste d'impots.gouv.fr ;
- il gère la réception et l'émission, pas seulement l'une des deux ;
- il gère l'e-reporting si vous avez des clients particuliers ou étrangers.
Une offre de facturation gratuite ne vous rend pas conforme pour autant : ce qui compte, c'est d'être raccordé à une plateforme agréée pour recevoir vos factures.
Les nouvelles mentions sur vos factures
Les mentions obligatoires habituelles ne changent pas (voir notre guide de la facture auto-entrepreneur). La réforme en ajoute quatre :
- Le numéro SIREN de votre client.
- L'adresse de livraison, si elle diffère de l'adresse de facturation (surtout pour les ventes de biens).
- La nature de l'opération : prestation de services, livraison de biens, ou les deux. Pour la plupart des freelances, ce sera « prestation de services ».
- L'option pour le paiement de la TVA d'après les débits, si vous l'avez choisie.
Ces mentions s'appliqueront à vos factures à partir de septembre 2027, en même temps que l'obligation d'émission. Une plateforme agréée les intègre en général à vos modèles de facture : prenez simplement l'habitude de demander le SIREN de vos clients dès le devis.
Les sanctions
La loi de finances pour 2026 a relevé les amendes :
| Manquement | Amende | Plafond |
|---|---|---|
| Facture non émise au format électronique | 50 € par facture | 15 000 € par an |
| Données d'e-reporting non transmises | 500 € par transmission | 15 000 € par an |
| Pas de plateforme agréée pour recevoir vos factures (après mise en demeure) | 500 €, puis 1 000 € tous les trois mois | Pas de plafond |
Méfiez-vous des guides qui citent encore 15 € par facture et 250 € par transmission : ce sont les anciens montants. Une tolérance est prévue pour la première infraction, mais pour un freelance qui émet plusieurs factures par mois, l'addition peut vite grimper.
Ce que vous devez faire maintenant
- Choisissez votre plateforme agréée (ou vérifiez que votre logiciel de facturation y est connecté) : c'est déjà obligatoire pour recevoir vos factures.
- Prévenez vos fournisseurs (logiciels, coworking, matériel) de l'adresse où leur envoyer vos factures, si votre plateforme vous le demande.
- Faites l'inventaire de vos clients : entreprises françaises, particuliers, étrangers. Cela vous dit si vous ferez de l'e-invoicing, de l'e-reporting ou les deux.
- Collectez le SIREN de vos clients professionnels et ajoutez-le à vos fiches clients.
- Testez l'émission avant septembre 2027 : envoyez quelques factures au nouveau format à un client de confiance pour vérifier que tout passe.
- Mettez à jour vos CGV si elles parlent des modalités d'envoi des factures.
La facture électronique a aussi un bon côté : une facture qui arrive directement dans le système de votre client est traitée plus vite, et vous suivez son statut. Moins d'excuses du type « on ne l'a pas reçue ».
Pour le reste de votre activité, la paperasse n'est qu'une partie du travail. Chaque vendredi, Romain partage dans la newsletter Produscale des méthodes concrètes pour trouver des clients et mieux vendre, lues par 7 000 freelances.
FAQ
La facture électronique est-elle obligatoire pour un auto-entrepreneur ?
Oui. Depuis le 1er septembre 2026, un auto-entrepreneur doit pouvoir recevoir des factures électroniques via une plateforme agréée. À partir du 1er septembre 2027, il devra aussi émettre ses factures au format électronique pour ses clients professionnels français. C'est vrai même en franchise en base de TVA.
Puis-je encore envoyer mes factures en PDF ?
Jusqu'au 31 août 2027, oui, si vous êtes une micro-entreprise, une TPE ou une PME. À partir de septembre 2027, un PDF simple ne suffira plus pour vos clients professionnels français : il faudra un format structuré, comme Factur-X, transmis via une plateforme agréée.
Quelle plateforme choisir pour la facture électronique ?
Une plateforme immatriculée par l'administration fiscale (la liste est sur impots.gouv.fr), ou un logiciel de facturation connecté à l'une d'elles. Vérifiez qu'elle gère la réception, l'émission et l'e-reporting, et comparez les prix : il existe des offres gratuites et des abonnements à quelques euros par mois.
La facture électronique concerne-t-elle mes clients particuliers ?
Non pour la facture elle-même : vous pouvez continuer à facturer vos clients particuliers comme aujourd'hui. Mais à partir de septembre 2027, les données de ces ventes devront être transmises à l'administration (e-reporting), en général par votre plateforme.
Que risque-t-on si on ne passe pas à la facture électronique ?
50 € par facture non émise au format électronique, dans la limite de 15 000 € par an, et 500 € par transmission d'e-reporting manquante, avec le même plafond. Une entreprise sans plateforme pour recevoir ses factures s'expose à 500 €, puis 1 000 € tous les trois mois, après mise en demeure.
Je facture des clients à l'étranger : suis-je concerné ?
Pas par l'e-invoicing français pour ces clients. En revanche, certaines opérations avec des entreprises étrangères relèvent de l'e-reporting à partir de septembre 2027. Et vous devez de toute façon pouvoir recevoir les factures électroniques de vos fournisseurs français.
Sources
- Facturation électronique entre entreprises : coup d'envoi de la réforme, economie.gouv.fr
- Tout savoir sur la facturation électronique pour les entreprises, economie.gouv.fr
- Franchisé en base, micro-entrepreneur ou auto-entrepreneur, suis-je concerné ?, impots.gouv.fr, modifié le 16 janvier 2026
- Obligation d'émission et de réception de factures électroniques : quel calendrier ?, Entreprendre Service Public
- Facturation électronique : les sanctions évoluent, Entreprendre Service Public, 20 février 2026
- Facture électronique pour auto-entrepreneur et indépendant, B2Brouter, 8 septembre 2026